 Tim Warta Regional
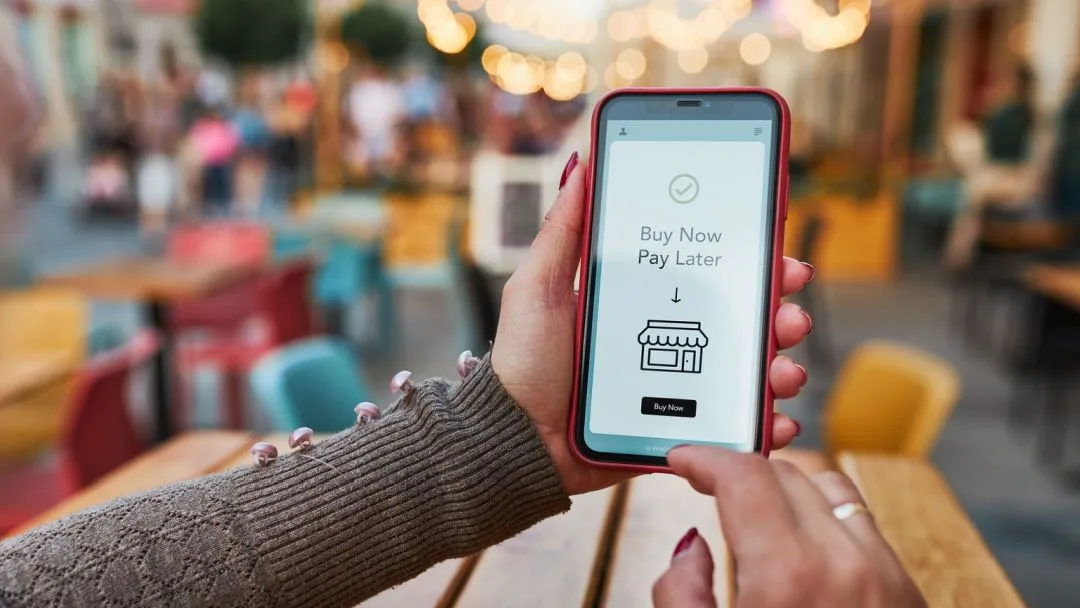
Wartaregional.com | Perkembangan teknologi finansial (fintech) telah membawa perubahan besar dalam pola konsumsi masyarakat. Salah satu inovasi yang mendapat perhatian luas adalah layanan PayLater atau Buy Now, Pay Later (BNPL). Fitur ini memungkinkan konsumen membeli barang atau jasa dengan pembayaran yang ditangguhkan ke periode tertentu, bahkan bisa dicicil. Bagi generasi Z, yang dikenal sebagai digital natives, layanan ini menjadi pilihan populer karena praktis, mudah diakses, dan sering kali disertai promosi menarik.
Namun, di balik manfaatnya, penggunaan PayLater menimbulkan kekhawatiran. Penelitian Ghani Alghifari & Firman Firman, (2025) menunjukkan bahwa literasi keuangan yang rendah serta gaya hidup konsumtif meningkatkan kecenderungan generasi Z menggunakan Shopee PayLater untuk belanja impulsif. Hal serupa ditemukan dalam studi Karisma Salsabilla et al., (2024), bahwa meskipun masih bergantung secara ekonomi pada orang tua, generasi muda tetap menggunakan PayLater sebagai sarana memenuhi gaya hidup modern. Sementara itu, Astuti & Faturohman, (2024) mengungkapkan bahwa sikap generasi Z terhadap utang dipengaruhi oleh faktor demografis, terutama gender dan pendapatan.
Berdasarkan fenomena tersebut, penting untuk mengkaji apakah generasi Z benar-benar siap menghadapi konsekuensi penggunaan PayLater, serta bagaimana layanan ini membentuk pola konsumsi dan sikap mereka terhadap utang.
Hasil dan Pembahasan
Hasil penelitian terdahulu menunjukkan adanya hubungan yang kuat antara gaya hidup konsumtif dan penggunaan PayLater. Studi di Kota Padang mengungkapkan bahwa gaya hidup berbelanja dan literasi keuangan berpengaruh signifikan terhadap perilaku konsumtif generasi Z, sementara PayLater memediasi hubungan antara gaya hidup dengan konsumsi berlebihan (Ghani Alghifari & Firman Firman, 2025). Hal ini menegaskan bahwa PayLater bukan hanya alat pembayaran, tetapi juga menjadi bagian dari pola hidup konsumtif.
Temuan lain menunjukkan bahwa faktor demografis turut membentuk sikap generasi Z terhadap utang. Astuti & Faturohman, (2024) menemukan adanya perbedaan sikap signifikan berdasarkan gender dan pendapatan. Generasi Z dengan pendapatan lebih rendah cenderung lebih berhati-hati, sedangkan mereka dengan pendapatan lebih tinggi lebih toleran terhadap utang.
Selain itu, Karisma Salsabilla et al., (2024)menyoroti bahwa mahasiswa yang masih bergantung secara finansial pada orang tua tetap menggunakan PayLater untuk membeli barang-barang gaya hidup, seperti pakaian, kosmetik, dan barang bermerek. Motivasi utamanya adalah memenuhi kebutuhan akan citra diri dan tren sosial, meskipun hal tersebut berisiko menambah beban keuangan. Fenomena ini menunjukkan adanya ketidakseimbangan antara kapasitas finansial dan perilaku konsumsi generasi Z.
Saran
Berdasarkan hasil pembahasan, dapat disarankan bahwa peningkatan literasi keuangan menjadi kebutuhan yang mendesak bagi generasi Z, khususnya mahasiswa. Literasi yang baik akan membantu mereka memahami risiko dan manfaat dari penggunaan PayLater, sehingga keputusan finansial yang diambil tidak semata-mata didorong oleh gaya hidup konsumtif. Dalam hal ini, lembaga pendidikan memiliki peran strategis untuk mengintegrasikan program edukasi keuangan dalam kegiatan akademik maupun nonakademik. Selain itu, penyedia layanan PayLater perlu menunjukkan komitmen yang lebih besar dalam memberikan informasi yang transparan mengenai biaya tambahan, bunga, dan risiko keterlambatan pembayaran. Transparansi ini diharapkan mampu meningkatkan kesadaran pengguna sekaligus mendorong perilaku finansial yang lebih bertanggung jawab.
Di sisi lain, generasi Z sendiri dituntut untuk memiliki kesadaran yang lebih tinggi dalam mengelola penggunaan PayLater. Layanan ini sebaiknya diprioritaskan untuk kebutuhan produktif, bukan sekadar memenuhi keinginan gaya hidup. Membiasakan diri untuk membuat catatan keuangan sederhana dapat menjadi langkah praktis yang membantu mereka mengendalikan arus pengeluaran dan menghindari jeratan hutang. Dengan demikian, sinergi antara peningkatan literasi keuangan, transparansi penyedia layanan, serta kesadaran individu diharapkan dapat menjadikan PayLater sebagai sarana yang mendukung kesejahteraan finansial, bukan justru menimbulkan permasalahan baru.
DAFTAR PUSTAKA
Astuti, P. D., & Faturohman, T. (2024). Perceptions and Attitudes of Indonesian Generation Z towards Debt. EKOMBIS REVIEW: Jurnal Ilmiah Ekonomi Dan Bisnis, 12(2), 1781–1788. https://doi.org/10.37676/ekombis.v12i2.5376
Ghani Alghifari, & Firman Firman. (2025). Gaya Hidup, Literasi, dan Konsumsi: Studi Perilaku Konsumtif Generasi Z Pengguna Shopee PayLater di Kota Padang. Jurnal Akuntansi, Ekonomi Dan Manajemen Bisnis, 5(1), 243–260. https://doi.org/10.55606/jaemb.v5i1.5993
Karisma Salsabilla, T., Nopianti, H., & Himawati, I. P. (2024). Modern Lifestyle Among Young People: A Review of S-Paylater as a Tool to Fulfill Lifestyle Needs. International Journal of Economics Development Research, 5(4), 2024–3005.